
Avanzan en conjunto con las medidas el Banco Central, la CNV y el ministerio de Desregulación.
A través de una presentación efectuada ayer, el Banco Central divulgó cuáles son las iniciativas en la que está trabajando para acelerar el otorgamiento de crédito. Según explicitó, las medidas apuntan a “promover la competencia entre oferentes, mejorar la calidad crediticia del deudor y reducir el costo transaccional”.
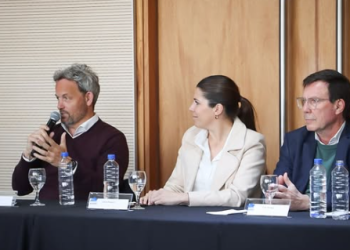
La presentación corrió por cuenta del vicepresidente del BCRA, Vladimir Werning, en el marco de la semana mundial del inversor en un evento organizado por la Comisión Nacional de Valores (CNV). El funcionario destacó en su exposición la necesidad de fomentar el ahorro doméstico y los incentivos para financiar la inversión.
Todo esto se da en el marco de un freno en nuevo crédito al sector privado, a pesar de la baja de la inflación y gradualmente de las tasas de interés. Pero el objetivo es que vuelva a ganar protagonismo, con una revisión de distintos mecanismos que favorecen la reaparición del financiamiento al sector privado. Las medidas, según aclararon fuentes oficiales, son preparadas por tres organismos: el Banco Central, la CNV y el ministerio de Desregulación.
Para dinamizar el otorgamiento de préstamos personales se avanza en una mayor flexibilidad para otorgar financiamiento a través del denominado código de descuento. En otras palabras, que las entidades puedan debitar del salario de los empleados el pago de la cuota mensual.
Hace tiempo se viene reclamando desde los bancos y también las fintech la posibilidad de contar con un sistema más aceitado. Esto permite además bajar las tasas, porque mejora la cobranza de esos préstamos online.
En el caso de los empleados públicos, ya se incorporó la posibilidad de ceder el código a otra entidad, otorgando mayor seguridad de la cartera cedida y más profundidad de fondeo.
En cuanto al código de descuento para empleados privados, el objetivo es centralizar a través de COELSA los flujos afectados, mientras que la cesión de los fondos quedan en manos del empleado, no sumando carga administrativa al empleador.
Para los comercios se avanza con la posibilidad de abrir la financiación de los cupones. Esto permite que en vez de esperar hasta 21 días para hacerse del dinero ahora puedan obtenerlo de manera inmediata.
Si bien esto ya lo ofrecen casi todos los adquirentes del mercado (o sea las empresas que procesan los cobros digitales), solo lo hacen con los comercios que son clientes. Ahora la idea es que ese cupón pueda ser comercializado libremente, aumentando la cantidad de oferentes que pueden descontarlo como si fuera un cheque.
La expectativa es que esa mayor cantidad de jugadores dispuestos a financiar redunde en una baja de las tasas de interés. Se trata de un instrumento anunciado hace más de un año, pero que todavía sigue sin implementarse.
En cuanto al financiamiento para las empresas, se avanza en un sistema federal de garantías. El objetivo es emular lo que hoy ofrecen las Sociedades de Garantía Recíproca, o SGR, en un sistema en el que los socios entregan avales para garantizar a las PYMES que acceden a un crédito a través del mercado de capitales o del sistema financiero.
“Debemos crear una base centralizada de información sobre bienes afectados por este tipo de préstamos”, agrega la presentación de Werning, dando a entender que por ahora no hay nada inminente.
En la misma dirección, se propone incrementar el límite de apalancamiento para entidades bancarias cuando trabajan con SGR, algo que permitiría extender el financiamiento para pymes.
Por otro lado, el informe también indica que la morosidad de las carteras crediticias ya dejó de aumentar. Sin embargo, todavía habrá que esperar algunos meses para que los nuevos préstamos y los acuerdos con deudores empiecen a impactar en los balances.